النفط أمام قفزة جديدة.. اضطرابات هرمز تفتح الطريق نحو 120 دولارًا
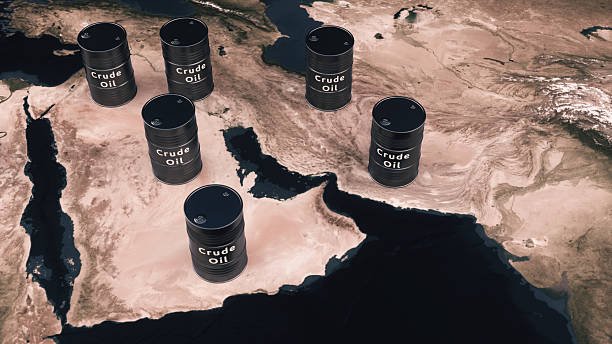
دخلت أسواق الطاقة مرحلة جديدة من التوتر مع تصاعد المخاطر المحيطة بحركة الشحن في الشرق الأوسط، وسط مخاوف من أن يؤدي استمرار الهجمات والقيود على الملاحة في مضيق هرمز إلى دفع أسعار النفط نحو مستويات أكثر ارتفاعًا
ويبرز مستوى 120 دولارًا للبرميل كأحد السيناريوهات الصعودية المطروحة لخام برنت إذا اتسعت اضطرابات الشحن واستمرت في التأثير على تدفقات الطاقة، بينما قد تتجه الأسعار في الاتجاه المعاكس نحو 80 دولارًا إذا عادت صادرات المنطقة وحركة الملاحة إلى طبيعتها
برنت يقترب من 100 دولار
واصل النفط صعوده إلى أعلى مستوياته منذ يوليو، مدفوعًا بتصاعد المواجهة حول مضيق هرمز وتزايد المخاوف بشأن سلامة ناقلات النفط وحركة الإمدادات
وبلغ خام برنت نحو 97.55 دولارًا للبرميل، مرتفعًا 1.32%، بينما صعد خام غرب تكساس الوسيط إلى 92.64 دولارًا، بزيادة 1.28%
وتضع هذه التحركات الخام على مسافة محدودة من حاجز 100 دولار، في وقت أصبح فيه مسار الأسعار مرتبطًا بدرجة كبيرة بتطورات الملاحة وليس فقط بعوامل العرض والطلب التقليدية
هرمز يتحول إلى مركز المخاطر
أصبحت التطورات في مضيق هرمز المحرك الأبرز لسوق الننفط، مع استمرار المواجهة بين الولايات المتحدة وإيران وتزايد الإجراءات العسكرية المرتبطة بالممر المائي
وتشير التطورات الأخيرة إلى ارتفاع المخاطر التي تواجه حركة الناقلات، في وقت ترافق فيه سفن تابعة لمنتجين آخرين أثناء مغادرتها المنطقة، بينما تستمر القيود المفروضة على الموانئ الإيرانية
وتكمن حساسية هرمز في دوره المحوري بالنسبة لتجارة الطاقة العالمية، إذ إن أي اضطراب طويل الأمد في حركة السفن يمكن أن يرفع علاوة المخاطر على الأسعار بسرعة، حتى قبل حدوث نقص فعلي في المعروض العالمي
سيناريو 120 دولارًا يعود إلى الواجهة
في حال استمرت الهجمات على الشحن واتسعت نطاقًا أو مدة، فقد يواجه سوق النفنط موجة جديدة من الارتفاع
ويضع السيناريو الصعودي برنت عند 120 دولارًا للبرميل إذا تحولت اضطرابات الملاحة إلى صدمة عرض أكثر اتساعًا، وهو مستوى من شأنه أن يعيد مخاوف التضخم إلى واجهة الأسواق العالمية ويزيد تكلفة الطاقة والنقل والصناعة
لكن هذا السيناريو لا يمثل المسار الوحيد، إذ يمكن أن تنخفض الأسعار بصورة حادة إذا نجحت الجهود في إعادة حركة الصادرات والملاحة إلى مستوياتها الطبيعية
وفي هذه الحالة، قد يتراجع برنت إلى حدود 80 دولارًا للبرميل، ما يعني أن الفارق بين السيناريوهين يصل إلى نحو 40 دولارًا للبرميل، في مؤشر على حجم عدم اليقين الذي يحيط بالسوق
الغاز والديزل.. الرهان الأقوى
لا تقتصر تداعيات أزمة هرمز على الننفط الخام، بل امتدت بصورة أكثر وضوحًا إلى الغاز الطبيعي والمنتجات النفطية المكررة
وتظهر هذه الأسواق حساسية أكبر لصدمات الإمدادات، خصوصًا عندما تتعطل خطوط الشحن أو ترتفع تكاليف التأمين والنقل
وفي هذا السياق، برزت توصيات بالتركيز على الغاز الطبيعي العالمي والديزل باعتبارهما من أكثر الأسواق استفادة في حال استمرار اضطرابات الطاقة
وتضاعفت أسعار الديزل بأكثر من مرتين منذ بداية العام، في إشارة إلى أن سوق المنتجات المكررة يواجه ضغوطًا أقوى من تلك الموجودة في سوق الخام
لماذا قد يتفوق الغاز والديزل على النفط؟
تتمثل المفارقة الحالية في أن ارتفاع أسعار الننفط لا يعني بالضرورة أن الخام هو أفضل وسيلة للاستفادة من الأزمة
فالاضطرابات الجيوسياسية تضرب عمليات النقل والإمداد بصورة مباشرة، وقد تؤدي إلى نقص في المنتجات المكررة أو الغاز في مناطق محددة، حتى إذا بقي إنتاج الننفط الخام العالمي مرتفعًا نسبيًا
كما أن قدرة المصافي ومحطات التخزين وشبكات النقل على تعويض النقص تختلف من سوق إلى أخرى
ولهذا قد تكون الصدمة في الديزل والغاز الطبيعي أكثر حدة من الصدمة في الخام، خصوصًا إذا طال أمد اضطراب الشحن
الصين قد تحد من صعود النفط
رغم المخاطر الجيوسياسية، هناك عامل قد يعمل ككابح لارتفاع الننفط، يتمثل في رد فعل الطلب الصيني
فارتفاع أسعار الخام إلى مستويات مرتفعة قد يدفع الصين إلى تقليص وارداتها، الأمر الذي يمكن أن يساعد في الحد من اتساع الفجوة بين العرض والطلب
وتكتسب هذه النقطة أهمية كبيرة لأن الصين تعد من أكبر مستوردي الننفط في العالم، وبالتالي فإن انخفاض مشترياتها عند ارتفاع الأسعار يمكن أن يحد من استمرار موجة الصعود
لكن هذا الدور لا ينطبق بالضرورة بالدرجة نفسها على الغاز الطبيعي والمنتجات المكررة، ما يجعل هذين السوقين أكثر عرضة لتأثيرات صدمات الإمدادات والشحن
أوبك+ أمام اختبار جديد
ارتفاع النفط بفعل المخاطر الجيوسياسية يضع أيضًا سياسة أوبك+ أمام اختبار جديد
فالسوق لم يعد يراقب مستويات الإنتاج وحدها، بل أصبح يراقب قدرة التحالف على تعويض أي نقص محتمل إذا تحولت اضطرابات هرمز إلى تعطيل فعلي للصادرات
وقد يؤدي ارتفاع الأسعار إلى زيادة الضغوط على المنتجين من أجل ضخ كميات إضافية، لكن قدرة أي جهة على تعويض إمدادات مفقودة ستعتمد على حجم الاضطراب ومدته والدول التي ستتأثر به
وهنا تختلف الأزمة الحالية عن اضطراب تقليدي في الإنتاج، لأن المشكلة الأساسية تتمثل في سلامة طرق النقل ووصول الشحنات إلى الأسواق وليس فقط في حجم الإنتاج
النفط أمام معادلة شديدة الحساسية
أصبح سوق الطاقة عالقًا بين مسارين متناقضين
فمن جهة، استمرار التصعيد في الشرق الأوسط واضطراب الملاحة قد يدفع الأسعار بسرعة نحو 100 دولار ثم إلى مستويات أعلى، مع إمكانية اختبار سيناريو 120 دولارًا
ومن جهة أخرى، فإن عودة الصادرات وحركة الناقلات إلى طبيعتها قد تطلق موجة تصحيح قوية وتعيد برنت إلى مستويات 80 دولارًا
وهذا يعني أن كل تطور عسكري أو دبلوماسي حول مضيق هرمز قد يتحول مباشرة إلى حركة سعرية في سوق الننفط
تأثير النفط على التضخم والأسواق
لن يقتصر تأثير صعود الننفط إلى 100 أو 120 دولارًا على أسواق الطاقة
فارتفاع الخام والديزل والغاز يرفع تكاليف النقل والكهرباء والإنتاج، وقد ينتقل تدريجيًا إلى أسعار السلع والخدمات
وهذا السيناريو يمثل تحديًا للبنوك المركزية، خصوصًا إذا تزامن ارتفاع الطاقة مع استمرار ضغوط التضخم الأساسية
كما أن ارتفاع عوائد السندات نتيجة مخاوف التضخم قد يزيد الضغط على الأسهم والعملات والأصول عالية المخاطر، بينما قد تستفيد بعض شركات الطاقة من ارتفاع أسعار منتجاتها
الخلاصة
يواجه النفط واحدة من أكثر مراحل التداول حساسية منذ أشهر، بعدما انتقلت المخاطر من مجرد التوترات الجيوسياسية إلى احتمال تأثر حركة الشحن والإمدادات عبر مضيق هرمز
ومع وصول برنت إلى نحو 97.55 دولارًا وغرب تكساس إلى 92.64 دولارًا، أصبح حاجز 100 دولار أقرب من أي وقت مضى، بينما يلوح سيناريو 120 دولارًا إذا استمرت اضطرابات الشحن في التصاعد
لكن الصورة ليست صعودية بالكامل؛ فعودة الإمدادات والملاحة إلى طبيعتها قد تدفع برنت نحو 80 دولارًا
وفي الوقت الذي يراقب فيه المستثمرون الخام، تبدو الغاز الطبيعي والديزل في موقع أكثر حساسية أمام صدمات العرض، ما قد يجعل تحركاتهما أكثر قوة إذا استمر اضطراب الطاقة في الشرق الأوسط
وبذلك أصبح السؤال الأساسي للسوق ليس فقط كم سينتج العالم من النفط؟، بل هل ستتمكن ناقلات الطاقة من نقل الإمدادات بأمان إلى الأسواق العالمية؟