وول ستريت تتراجع.. الوظائف القوية تشعل رهانات الفائدة والنفط يزيد مخاوف التضخم
اختتمت وول ستريت تعاملات الجمعة على خسائر جماعية، لتتوقف موجة الصعود التي استمرت جلستين، بعدما جاءت بيانات الوظائف الأمريكية أقوى بكثير من التوقعات، ما دفع المستثمرين إلى إعادة حساباتهم بشأن مسار السياسة النقدية للاحتياطي الفيدرالي خلال سبتمبر
وجاءت بيانات سوق العمل لتمنح الدولار وعوائد السندات دفعة جديدة، في الوقت الذي تعرضت فيه الأسهم والذهب لضغوط، بينما بقيت أسعار النفط عند مستويات مرتفعة بفعل تصاعد التوترات الجيوسياسية
الوظائف تقلب حسابات الفيدرالي في وول ستريت
أضاف الاقتصاد الأمريكي 162 ألف وظيفة خلال أغسطس، متجاوزًا بفارق كبير التوقعات التي كانت تدور حول 53 ألف وظيفة فقط، بينما استقر معدل البطالة عند 4.1%
وأعادت هذه الأرقام الاعتقاد بأن الاقتصاد الأمريكي لا يزال يتمتع بقدر من القوة يسمح للفيدرالي بالإبقاء على موقف نقدي أكثر تشددًا، خصوصًا بعد المخاوف السابقة بشأن تباطؤ سوق العمل
لكن قوة التوظيف لم تحسم وحدها القرار المقبل، إذ أصبحت بيانات التضخم المرتقبة خلال الأسبوع العامل الأكثر أهمية في تحديد ما إذا كان الفيدرالي سيميل إلى رفع الفائدة أم سيكتفي بمراقبة التطورات الاقتصادية
مؤشرات الأسهم تنهي الأسبوع على تباين
تراجع داو جونز بنسبة 0.5% في ختام الجمعة، بينما انخفض S&P 500 بنحو 0.4%، وتراجع ناسداك المركب بنسبة 0.3%
ورغم خسائر الجلسة الأخيرة، تمكن كل من S&P 500 وناسداك من إنهاء الأسبوع على مكاسب للمرة الثانية على التوالي
المؤشر | تغير الجمعة | الأداء الأسبوعي |
|---|---|---|
داو جونز | -0.5% | -0.3% |
S&P 500 | -0.4% | +0.1% |
ناسداك المركب | -0.3% | +0.4% |
وتوضح هذه التحركات أن المستثمرين لم يتخلوا عن شهية المخاطرة بالكامل، لكنهم أصبحوا أكثر حساسية تجاه أي بيانات قد تغير توقعات أسعار الفائدة
عوائد السندات والدولار يستفيدان في وول ستريت
قفز عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى أكثر من 4.78% قرب نهاية الجلسة، مقارنة بنحو 4.75% قبل صدور تقرير الوظائف
كما ارتفع مؤشر الدولار بنحو 0.3% إلى 99.14 نقطة، مستفيدًا من إعادة تسعير توقعات السياسة النقدية الأمريكية
وفي سوق العقود المرتبطة بقرارات الفيدرالي، ارتفعت احتمالات رفع الفائدة في سبتمبر إلى نحو 58%، مقابل قرابة 51% قبل صدور البيانات
ويعكس ذلك تحولًا واضحًا في مزاج الأسواق، بعدما أصبح المستثمرون أمام اقتصاد لا يزال يولد وظائف بوتيرة قوية، في وقت يحاول فيه الفيدرالي التأكد من أن التضخم يسير فعلًا نحو مستهدفه
التضخم هو الاختبار التالي
رغم قوة تقرير الوظائف، لا تزال معركة الفيدرالي مفتوحة
فالأسواق تنتظر بيانات التضخم الأمريكية التي يمكن أن تقلب توقعات الفائدة مرة أخرى، خصوصًا إذا أظهرت تباطؤًا واضحًا في نمو الأسعار
وفي المقابل، قد تؤدي قراءة تضخم مرتفعة إلى تعزيز الرهانات على استمرار التشديد النقدي، وهو سيناريو قد يدعم الدولار والعوائد ويزيد الضغط على الأسهم ذات التقييمات المرتفعة
وبالتالي، انتقلت الأسواق من التركيز على سؤال هل يتباطأ الاقتصاد؟ إلى سؤال أكثر دقة: هل قوة الاقتصاد وسوق العمل ستمنع التضخم من الانخفاض بالسرعة المطلوبة؟
النفط يزيد تعقيد مهمة الفيدرالي
لم تقتصر الضغوط التضخمية المحتملة على سوق العمل، إذ بقيت أسعار النفط قرب مستويات مرتفعة وسط تصاعد التوترات بين الولايات المتحدة وإيران
وسجل خام غرب تكساس الوسيط نحو 91.35 دولار للبرميل، بينما ارتفع برنت إلى حوالي 96.15 دولار
ومع استمرار أسعار الطاقة عند هذه المستويات، يواجه الفيدرالي خطر انتقال ارتفاع تكاليف الوقود والنقل إلى أسعار السلع والخدمات
وهذا يجعل النفط أحد المتغيرات التي قد تحد من قدرة البنك المركزي على تخفيف السياسة النقدية، حتى في حال ظهرت مؤشرات على تباطؤ بعض قطاعات الاقتصاد
الذهب يفقد بريقه مع ارتفاع العوائد
انعكست القفزة في عوائد السندات والدولار مباشرة على الذهب
وتراجعت العقود الآجلة للذهب بنحو 1.3% إلى 4,480 دولارًا للأوقية، بعدما تجاوز المعدن مستوى 4,500 دولار في الجلسة السابقة
وفي بداية الأسبوع الجديد، واصل الذهب تعرضه للضغط، إذ تراجع السعر الفوري بنحو 0.6% إلى 4,402.86 دولار، بينما انخفضت العقود الأمريكية الآجلة تسليم ديسمبر إلى حوالي 4,447.60 دولار
وتؤكد هذه الحركة مدى ارتباط الذهب حاليًا بتوقعات الفائدة؛ فارتفاع العوائد والدولار يزيد تكلفة الاحتفاظ بالمعدن غير المدِر للعائد، بينما يؤدي تراجع توقعات التشديد عادة إلى إعادة جذب السيولة نحو الذهب
البيتكوين تتمسك بمستوى 80 ألف دولار في وول ستريت
لم تسلم العملات الرقمية من حالة الحذر التي اجتاحت الأصول عالية المخاطر
وتحركت البيتكوين قرب 79.8 ألف دولار بعد تراجعها خلال 24 ساعة، رغم بلوغها في وقت سابق أعلى مستوياتها منذ مايو
كما تعرضت أسهم الشركات المرتبطة بالعملات المشفرة لضغوط، بعدما جاءت جلسة الجمعة أضعف من الارتفاعات القوية التي سجلتها في اليوم السابق
ويظل أداء البيتكوين حساسًا لاتجاه السيولة العالمية، لذلك فإن ارتفاع الدولار والعوائد قد يشكلان عامل ضغط إضافيًا إذا استمرت رهانات التشديد النقدي
تسلا تتصدر الخاسرين
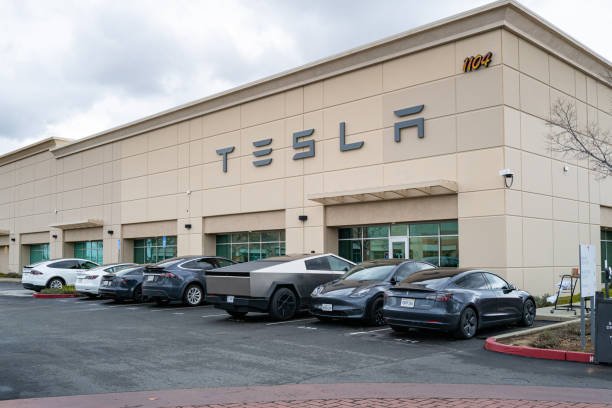
كان سهم تسلا من أبرز الخاسرين في الجلسة، بعدما هبط بنحو 6% عقب فتح تحقيق أمريكي يتعلق بعملية اعتماد سيارة “سايبركاب” والبيانات الفنية التي قدمتها الشركة
وجاء التحقيق بعد إطلاق السيارة ذاتية القيادة في أوستن، ليعيد ملف السلامة والتنظيم إلى الواجهة ويضيف عنصر مخاطرة جديدًا إلى استراتيجية الشركة المتعلقة بخدمات سيارات الأجرة ذاتية القيادة
كما أنهت غالبية أسهم مجموعة الشركات التكنولوجية الكبرى المعروفة باسم “العظماء السبعة” الجلسة على تراجع، وهبط الصندوق المتتبع لها بنحو 1.5%
إنفيديا تخالف الاتجاه
في المقابل، حافظت إنفيديا على أداء إيجابي نسبي، إذ ارتفع سهمها بأقل من 1% بعد قفزة بلغت نحو 3% في الجلسة السابقة
وجاء الدعم عقب إعلان الشركة الاستحواذ على منصة الذكاء الاصطناعي مفتوحة المصدر Hugging Face في صفقة تقترب قيمتها من 13 مليار دولار، ما عزز الرهانات على استمرار توسع إنفيديا في منظومة الذكاء الاصطناعي
لكن قطاع التكنولوجيا لم يتحرك في اتجاه واحد، إذ تراجعت أسهم عدد من شركات البرمجيات، في حين حققت أسهم رقائق الذاكرة مكاسب قوية
رقائق الذاكرة تواصل الصعود
خالف قطاع رقائق الذاكرة المزاج السلبي في السوق، حيث قفزت أسهم سانديسك وسيجيت تكنولوجي ووسترن ديجيتال بنسب تراوحت بين 6% و12%
كما ارتفع صندوق رقائق الذاكرة بنحو 6.5%، فيما صعد صندوق أشباه الموصلات الأوسع نطاقًا بنحو 3.5%
ويعكس هذا الأداء استمرار التفاؤل بشأن الطلب المرتبط بالذكاء الاصطناعي ومراكز البيانات، التي تحتاج إلى كميات متزايدة من الرقائق والذاكرة والبنية التحتية عالية الأداء
خسائر قوية في أسهم الشركات الاستهلاكية والبرمجيات
شهدت الجلسة كذلك عمليات بيع قوية في عدد من الأسهم الفردية
وهبط سهم Lululemon بنحو 17% بعدما خفضت الشركة توقعاتها السنوية للإيرادات والأرباح، وسط إشارات إلى ضعف المبيعات وزيادة الضغوط على المستهلكين
كما تراجع سهم Guidewire Software بنحو 20% بعد صدور توقعات للإيرادات جاءت دون تقديرات السوق
وفقد سهم UiPath نحو 17%، بينما تراجع Asana بنسبة 13%، وZscaler بنحو 4.5%
وفي قطاع البرمجيات أيضًا، انخفض سهم Adobe بأكثر من 6.5% بعد الإعلان عن تعيين رئيس تنفيذي جديد، في وقت يواصل فيه المستثمرون تقييم تأثير أدوات الذكاء الاصطناعي على نموذج أعمال الشركة
عطلة أمريكية تخفض السيولة
لا تشهد الأسواق الأمريكية تداولات اليوم بسبب عطلة عيد العمال، وهو ما يعني إغلاق أسواق الأسهم والسندات في الولايات المتحدة
ومن المرجح أن يؤدي ذلك إلى انخفاض السيولة العالمية، بينما يتركز اهتمام المستثمرين على أسواق العملات والطاقة والأسهم الآسيوية والأوروبية، قبل استئناف التداول الأمريكي يوم الثلاثاء
وفي أسواق الطاقة، ارتفع برنت إلى نحو 97.07 دولارًا، بينما صعد خام غرب تكساس إلى حوالي 92.28 دولارًا، وسط تراجع حركة الناقلات عبر مضيق هرمز وتصاعد المخاوف بشأن احتمال استمرار اضطرابات الإمدادات
وفي الوقت نفسه، أبقت أوبك+ سياسة إنتاج أكتوبر دون تغيير، بينما تحول اهتمام السوق إلى المفاوضات المرتبطة بحصص الإنتاج لعام 2027 في وول ستريت
الأسواق أمام أسبوع حاسم
تدخل الأسواق الأسبوع الجديد وهي أمام ثلاثة محاور رئيسية ستحدد اتجاه الأصول
أولًا، التضخم الأمريكي، الذي سيحدد مدى قدرة الفيدرالي على تجاهل قوة سوق العمل والمضي في مسار أكثر مرونة
ثانيًا، عوائد السندات والدولار، إذ إن استمرار ارتفاعهما قد يفرض ضغوطًا على الأسهم والذهب والعملات الرقمية
ثالثًا، النفط، الذي أصبح ارتفاعه مصدر خطر إضافي على التضخم، خصوصًا إذا استمرت التوترات الجيوسياسية وأثرت في تدفقات الخام عبر مضيق هرمز
الخلاصة
تكشف تحركات الأسواق عن عودة الفائدة والتضخم إلى صدارة المشهد بعد أن فرض تقرير الوظائف الأمريكي نفسه على حسابات المستثمرين
قوة التوظيف أعادت رفع احتمالات التشديد النقدي، ودفعت عوائد السندات والدولار إلى الصعود، بينما ضغطت على الأسهم والذهب، في الوقت الذي أضاف فيه ارتفاع النفط عاملًا جديدًا من عدم اليقين
لكن المعركة لم تُحسم بعد، فبيانات التضخم القادمة ستكون الاختبار الحقيقي لرهانات سبتمبر
وبينما تتوقف وول ستريت مؤقتًا بسبب العطلة، يبقى السؤال الرئيسي للأسواق واضحًا: هل يمثل تقرير الوظائف بداية موجة جديدة من التشديد النقدي، أم أن تباطؤ التضخم المنتظر سيمنح الفيدرالي مساحة للإبقاء على سياسته دون رفع إضافي للفائدة؟